HBM 관련주 8곳 비교 상반기 매출 늘어난 6곳과 줄어든 2곳
네이버 HBM 테마에 묶인 여덟 회사가 메모리 검사, 신뢰성 평가, 후공정, 세정 가운데 어느 단계를 맡는지와 2026년 상반기 매출·영업이익 방향을 비교했습니다. HBM용 검사장비를 직접 공급하는 곳과 메모리 투자 전반에 기대는 곳의 실적 차이를 정리했습니다.
자료 확인 2026-10-02 · 시세 기준일과 실적 기간은 본문 참조 · 실시간 시세가 아닙니다.
한눈에 비교하기
| 기업 | 핵심 차이 |
|---|---|
| 디아이 | 메모리 웨이퍼 테스터. 상반기 매출 19.6% 증가, 영업이익 163.6% 증가 |
| 테크윙 | 테스트 핸들러·HBM용 큐브 프로버. 상반기 매출 30.8% 증가, 영업이익 172.7% 증가, 순이익 적자전환 |
| 와이씨 | 메모리 웨이퍼 테스터·불량 셀 수리 장비. 반도체부문 97.69%. 상반기 매출 15.9% 증가, 영업이익 566.2% 증가 |
| 큐알티 | 반도체 신뢰성 평가·불량 분석 서비스. 상반기 매출 18.8% 증가, 영업이익 141.1% 증가 |
| 윈팩 | 메모리 패키징·테스트 일괄 수주. 상반기 별도 매출 59.0% 증가, 영업손실 84.9% 감소 |
| 고영 | 3D SPI·AOI 검사장비. 상반기 매출 56.5% 증가, 영업이익 328.1% 증가 |
| 제우스 | 웨이퍼 세정장비·산업용 로봇. 상반기 매출 30.6% 감소, 영업이익 적자전환 |
| 에스티아이 | 약액 중앙공급장치(C.C.S.S). 상반기 매출 14.6% 감소, 영업이익 69.3% 감소, 순이익 71.7% 증가 |
HBM 관련주 8곳 가운데 2026년 상반기 매출이 전년 같은 기간보다 늘어난 곳은 여섯 곳입니다. 줄어든 두 곳은 세정장비의 제우스와 약액 공급장치의 에스티아이로 둘 다 영업이익도 뒷걸음질했습니다.
성적이 가장 뚜렷한 쪽은 HBM용 검사장비를 직접 공급하는 디아이, 테크윙, 와이씨입니다. 세 곳의 상반기 영업이익 증가율은 163.6%에서 566.2% 사이입니다.
시세는 10월 1일 기준이며 이날 8곳 모두 올랐습니다. 상승 폭은 윈팩이 26.03%로 가장 컸고 와이씨가 9.51%로 가장 작았습니다.
주가는 2026-10-01 기준입니다. 실적은 연결 기준이고 윈팩(별도)만 다릅니다.
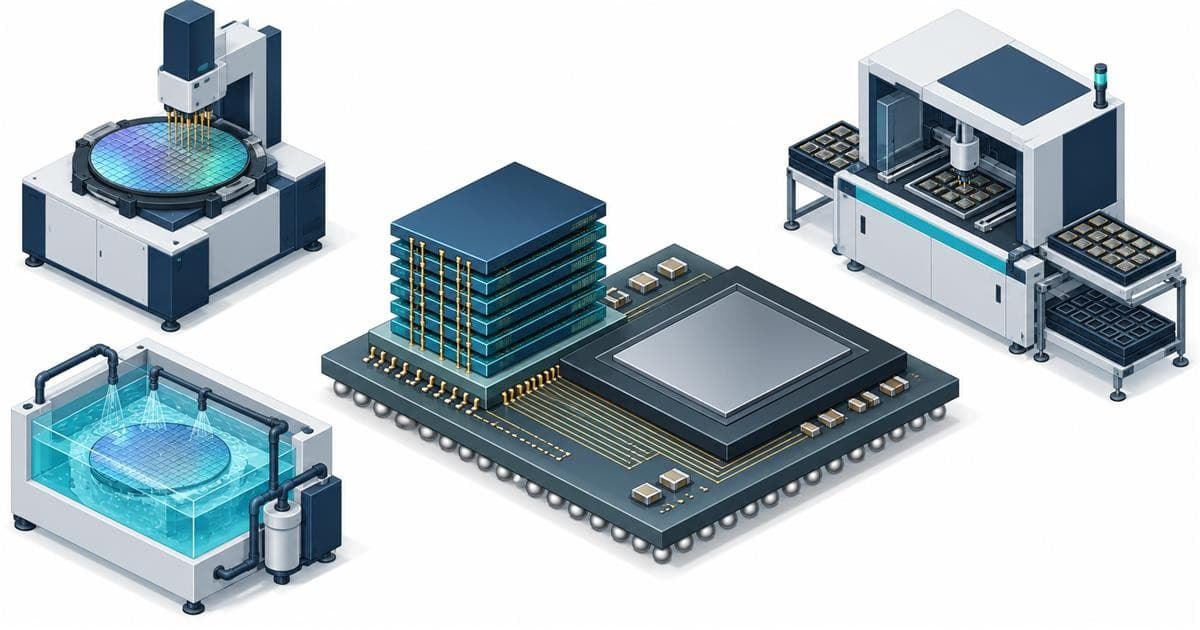
HBM 공정에서 맡는 단계가 다릅니다
HBM은 D램을 여러 장 쌓아 만들기 때문에 쌓은 뒤에는 불량 한 장만 골라 바꾸기 어려워 쌓기 전 웨이퍼 단계에서 불량을 걸러냅니다. 디아이와 와이씨는 웨이퍼 상태의 메모리를 검사하는 테스터를 만들고 와이씨 장비는 불량 셀을 수리하는 기능까지 갖췄습니다. 테크윙은 큐브 프로버라는 HBM 전용 검사장비와 패키징을 마친 칩을 옮기고 분류하는 테스트 핸들러가 주력입니다.
큐알티는 장비보다 서비스 비중이 큽니다. 고객이 맡긴 반도체를 시험해 신뢰성을 평가하고 불량 원인을 분석합니다. 윈팩은 메모리 패키징과 테스트를 함께 맡는 후공정 회사이고 고영은 기판·패키징 검사장비를 만듭니다. 제우스와 에스티아이는 웨이퍼 세정과 약액 공급 같은 전공정 장비 회사입니다.
디아이는 HBM4 웨이퍼 테스터 공급을 시작했습니다 (003160)
반도체 검사장비가 매출 구성의 101.94%로 표시되고 기타 항목이 -7.76%로 잡혀 있어 사실상 검사장비 회사입니다. 전자파 차폐체 같은 전자부품과 하이엔드 오디오 수입판매도 하지만 비중은 각각 2%대입니다.
HBM3와 HBM3E에 장비 적용이 늘었고 HBM4용 웨이퍼 테스터는 양산 공급을 시작했습니다. DDR5 웨이퍼 테스터도 양산 납품에 들어갔습니다. 2026년 상반기 연결 매출은 19.6%, 영업이익은 163.6% 늘었습니다.
주요 매출 구성
| 사업 부문 | 매출 비중 |
|---|---|
| 반도체 검사장비 | 101.94% |
| 음향영상기기 | 2.71% |
| 전자부품 | 2.49% |
| 2차전지장비 | 0.62% |
| 기타 | -7.76% |
2025년 10월 ESS사업부 공장을 닫아 반도체 검사장비 의존도는 더 커졌습니다. HBM4 테스터 매출이 하반기 실적에 얼마나 잡히는지가 다음 확인 지점입니다.
테크윙 영업이익은 늘었는데 순이익은 적자 (089030)
매출 구성은 테스트 핸들러 등 46.91%, 핸들러 부품인 C.O.K 30.89%, OLED·LCD 검사장비 6.00%입니다. HBM 검사장비인 큐브 프로버는 표에서 따로 나뉘지 않아 HBM 매출이 얼마인지는 이 자료로 알 수 없습니다.
2026년 상반기 연결 매출은 30.8%, 영업이익은 172.7% 늘었지만 당기순이익은 적자로 돌아섰습니다. 영업에서 번 돈과 최종 이익의 방향이 반대라서 영업외 항목을 반기보고서에서 따로 확인할 필요가 있습니다.
주요 매출 구성
| 사업 부문 | 매출 비중 |
|---|---|
| 테스트 핸들러 등 | 46.91% |
| C.O.K | 30.89% |
| OLED/LCD광 검사장비 | 6.00% |
| PCB 등 | 비중 미표시 |
| 기타 | 16.20% |
큐브 프로버를 쓰는 고객이 늘어나는지와 프로브 스테이션이 양산 라인에 들어간 뒤 점유율을 얼마나 가져가는지가 관건입니다. 순이익 적자가 일회성 항목 때문인지도 3분기 보고서에서 가려집니다.
와이씨는 영업이익이 여섯 배 넘게 늘었습니다 (232140)
일본 요코가와의 메모리 테스터 사업을 2012년 인수해 키운 회사입니다. D램과 낸드 웨이퍼를 검사하고 불량 셀을 수리하는 자동검사장비를 만들며 반도체부문이 매출의 97.69%입니다.
2026년 상반기 연결 매출은 15.9% 늘었는데 영업이익은 566.2% 늘었고 순이익은 흑자로 돌아섰습니다. 매출 증가율에 비해 이익 증가율이 훨씬 커서 비교 대상 가운데 이익 개선 폭이 가장 큽니다.
주요 매출 구성
| 사업 부문 | 매출 비중 |
|---|---|
| 반도체부문 | 97.69% |
| 전지전자부속품 | 비중 미표시 |
| 도소매 | 비중 미표시 |
| 기타 | 2.31% |
매출 구성의 전지전자부속품과 도소매는 비중이 표시되지 않은 항목입니다. 영업이익이 이미 크게 뛴 만큼 하반기에는 증가율보다 이익률이 유지되는지를 보는 편이 낫습니다.
장비 대신 검증 서비스로 버는 큐알티 (405100)
SK하이이엔지 반도체 검사부문에서 인적분할한 회사로 제3자 검증기관 역할을 합니다. 신뢰성평가 59.80%와 종합분석 30.18%를 합한 서비스 매출이 89.98%이고 장비 판매는 4.30%입니다.
평가 대상은 HBM4와 2.5D·3D 패키징뿐 아니라 위성 반도체와 유도무기용 반도체까지 넓어졌습니다. 2026년 상반기 연결 매출은 18.8%, 영업이익은 141.1% 늘었습니다. 2026년 3월에는 투과전자현미경을 한 대 더 들여 두 대를 운용합니다.
주요 매출 구성
| 사업 부문 | 매출 비중 |
|---|---|
| 신뢰성평가 | 59.80% |
| 종합분석 | 30.18% |
| BOARD | 5.65% |
| 장비 | 4.30% |
| 기타 | 0.07% |
2026년 4월 하이퍼엑셀과 제품 개발·양산 품질 협력 MOU를 맺었습니다. 서비스 매출이 대부분이라 HBM4 이후 차세대 제품 검증 의뢰 건수가 하반기 매출을 좌우합니다.
윈팩은 적자 폭을 크게 줄인 메모리 후공정 회사 (097800)
반도체 칩을 기판에 붙여 포장하는 패키징과 기능 검사를 한 회사에서 함께 맡습니다. 매출은 제품 81.62%, 용역 18.06%로 나뉩니다. 자료에 나온 주력은 D램, 낸드, MCP 후공정이며 HBM 매출이 따로 표시되지는 않았습니다.
2026년 상반기 별도 매출은 59.0% 늘어 비교 대상 중 증가율이 가장 높습니다. 영업손실은 84.9% 줄었지만 아직 흑자는 아닙니다.
주요 매출 구성
| 사업 부문 | 매출 비중 |
|---|---|
| 제품 | 81.62% |
| 용역 | 18.06% |
| 상품 | 0.32% |
시가총액 1,044억원으로 가장 작은 회사가 10월 1일 하루 26.03% 올랐고 1개월 수익률은 92.11%입니다. 거래대금은 369억원으로 시가총액의 3분의 1을 넘었습니다. 흑자 전환이 확인되기 전에 주가가 먼저 움직인 상태라 3분기 손익이 다음 확인 지점입니다.
고영은 기판 검사장비가 본업입니다 (098460)
인쇄회로기판에 납이 제대로 발렸는지 보는 3D SPI와 부품 실장 상태를 보는 3D AOI가 본업이고 반도체 후공정 패키징 검사장비도 만듭니다. 매출 구성은 3D 정밀측정검사기 한 항목으로만 표시되어 반도체 패키징 검사 비중은 알 수 없습니다.
2026년 상반기 연결 매출은 56.5%, 영업이익은 328.1% 늘었고 순이익은 흑자로 돌아섰습니다. 기업실적 코멘트는 AI 서버, 산업용, 자동차 전장 고객사 매출 확대를 성장 이유로 듭니다. HBM 장비 매출과는 구분해서 볼 숫자입니다.
뇌수술용 의료로봇이 미국과 일본에서 인허가를 받아 반도체와 무관한 사업 축도 따로 있습니다. 2026년에는 인도와 독일에 법인을 새로 세웠습니다.
제우스 상반기 매출 30.6% 감소와 영업 적자 (079370)
반도체 웨이퍼를 약액으로 씻어내는 습식 세정장비가 매출의 61.23%이고 산업용 로봇과 진공펌프가 25.76%입니다. 디스플레이 장비 7.74%, 플러그밸브 장비 5.27%도 있습니다.
2026년 상반기 연결 매출은 30.6% 줄었고 영업이익은 적자로 돌아섰습니다. 비교 대상 중 매출 감소 폭이 가장 큽니다.
주요 매출 구성
| 사업 부문 | 매출 비중 |
|---|---|
| 반도체 세정장비 | 61.23% |
| 신업용로봇 및 진공펌프 | 25.76% |
| 디스플레이 장비 | 7.74% |
| 플러그밸브장비 | 5.27% |
HBM 수요가 세정 공정에도 도움이 된다는 기대는 상반기 숫자에서 아직 보이지 않습니다. 그런데도 1개월 수익률은 43.98%로 실적이 좋은 테크윙보다 높습니다. 일본 상장 자회사 J.E.T.를 포함한 14개 종속회사 실적이 연결에 함께 잡히는 점도 감안해야 합니다.
에스티아이는 영업이익이 줄고 순이익은 늘었습니다 (039440)
반도체 공장에 화학약품을 중앙에서 공급하는 C.C.S.S가 매출의 85.64%이고 Wet System이 6.78%입니다. 삼성전자와 SK하이닉스가 주요 매출처입니다.
2026년 상반기 연결 매출은 14.6%, 영업이익은 69.3% 줄었는데 당기순이익은 71.7% 늘었습니다. 본업 이익과 최종 이익이 반대로 움직였기 때문에 순이익 증가를 본업 회복으로 보기는 어렵습니다.
주요 매출 구성
| 사업 부문 | 매출 비중 |
|---|---|
| C.C.S.S | 85.64% |
| Wet System | 6.78% |
| 원자재 판매 등 | 1.36% |
| 기타 | 6.22% |
2025년 6월 중국에 합작법인 NTS를 세웠습니다. 주요 매출처인 메모리 업체의 신규 라인 투자가 하반기 수주로 이어지는지가 다음 확인 지점입니다.
HBM 관련주에서 다음으로 볼 변화
HBM 관련주 8곳 중 상반기 실적이 가장 확실하게 좋아진 곳은 HBM 검사장비를 직접 공급하는 디아이, 테크윙, 와이씨입니다. 세 곳 모두 매출보다 영업이익이 훨씬 빠르게 늘었습니다. 반대로 전공정 장비인 제우스와 에스티아이는 매출이 줄어 같은 테마 안에서도 메모리 투자 효과가 공정마다 다르게 나타났습니다.
고영과 윈팩도 매출이 크게 늘었지만 자료상 HBM 매출이 따로 확인되지는 않습니다. 테마 이름보다 매출 구성표를 먼저 보는 편이 실적을 해석하기 쉽습니다.
3분기 실적에서는 디아이의 HBM4 테스터 매출, 테크윙의 순이익 회복, 윈팩의 흑자 전환 여부가 차례로 확인할 숫자입니다. HBM과 함께 패키징 공정을 받치는 기판 회사들은 반도체 기판 관련주 비교에서 이어서 볼 수 있습니다.
자료 출처
- 디아이 기업개요와 사업 현황
- 테크윙 기업개요와 사업 현황
- 와이씨 기업개요와 사업 현황
- 큐알티 기업개요와 사업 현황
- 윈팩 기업개요와 사업 현황
- 고영 기업개요와 사업 현황
- 제우스 기업개요와 사업 현황
- 에스티아이 기업개요와 사업 현황
태그: #HBM(고대역폭메모리) 관련주 #윈팩 #큐알티 #디아이 #에스티아이 #제우스 #와이씨 #테크윙
투자 참고용 자료입니다. 투자 판단 전 최신 공시와 원문을 확인하세요. 특정 종목의 매수·매도나 수익을 보장하지 않습니다.