반도체 재료·부품 관련주 8곳 비교 상반기 매출이 줄어든 곳은 2곳
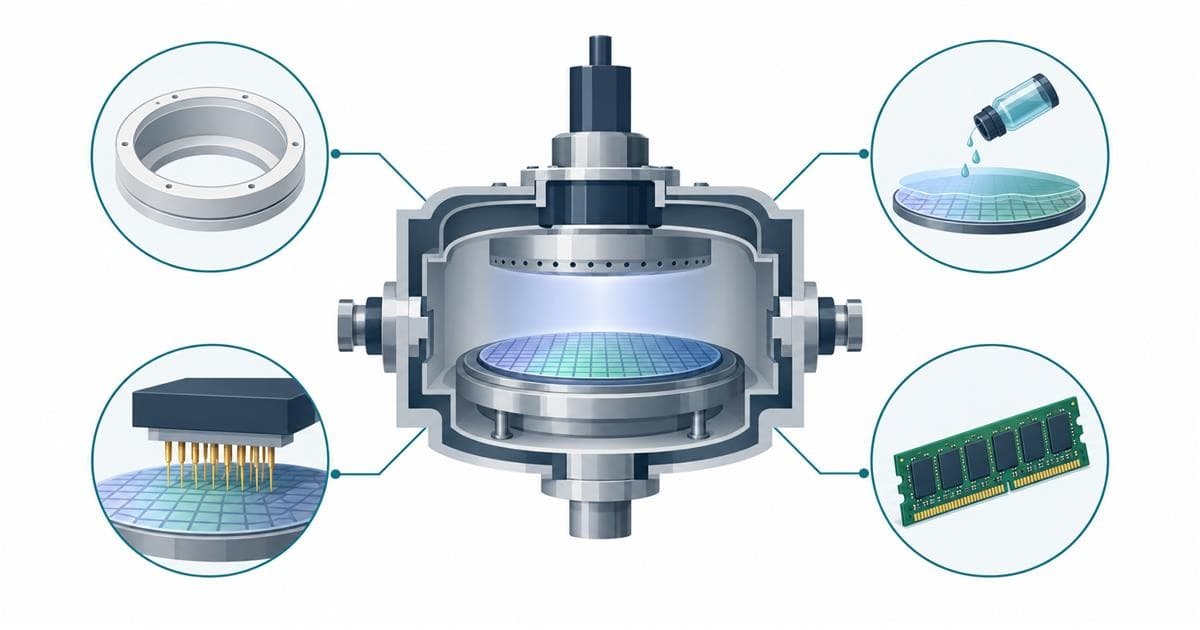
코스닥 900선 회복 국면에서 함께 오른 반도체 재료·부품 관련주 8곳의 매출 구성과 2026년 상반기 실적을 비교했습니다. 소모성 부품, 박막 재료, 프로브카드, 메모리모듈로 사업이 어떻게 나뉘는지와 매출이 줄어든 두 회사의 사정을 정리했습니다.
자료 확인 2026-10-12 · 시세 기준일과 실적 기간은 본문 참조 · 실시간 시세가 아닙니다.
한눈에 비교하기
| 기업 | 핵심 차이 |
|---|---|
| 씨엠티엑스 | 식각·증착 장비에 들어가는 소모성 부품. Silicon parts 96.18%, 매출 19.0%·영업이익 10.5% 증가 |
| 미코 | 반도체 49.58%, 연료전지 48.66%. 매출 44.8% 증가에도 영업이익 41.4% 감소 |
| 한양디지텍 | 메모리모듈 64.14%, SSD 34.32%. 매출 47.7%·영업이익 377.9% 증가 |
| 디엔에프 | 전극 배선·하드마스크 재료 93.09%. 별도 매출 19.4% 증가, 영업이익 흑자전환 |
| 비씨엔씨 | 식각·증착 공정용 쿼츠·실리콘·세라믹 부품. 매출 20.8%·영업이익 71.2% 증가 |
| 피엠티 | 프로브카드 98.11%. 별도 매출 185.7% 증가, 영업이익 흑자전환 |
| 에프엔에스테크 | 부품소재 제품 55.51%, 장비제조 27.73%. 매출 37.1% 감소, 영업이익 27.0% 증가 |
| 웰킵스하이텍 | 자동차 사업부 76.51%, 반도체 사업부 23.49%. 매출 24.5% 감소, 영업손실 확대 |
코스닥은 10월 6일 919.92로 마감해 석 달 만에 900선을 되찾았고 반도체 소부장 종목이 그 상승을 이끌었습니다. 반도체 재료·부품 테마에 묶인 8곳도 1개월 수익률이 모두 플러스입니다.
실적까지 같은 방향은 아닙니다. 2026년 상반기 매출은 6곳이 늘었고 에프엔에스테크와 웰킵스하이텍 2곳은 줄었습니다. 영업이익으로 보면 미코처럼 매출이 늘었는데 이익이 줄어든 곳도 있습니다.
주가는 10월 8일 기준이고 실적은 2026년 상반기 전년 동기 대비입니다. 피엠티와 디엔에프는 별도, 나머지는 연결 기준이며 매출 구성표는 기간이 표시되지 않은 자료입니다.
주가는 2026-10-08 기준입니다. 실적은 연결 기준이고 디엔에프(별도), 피엠티(별도)만 다릅니다.
한 달 수익률은 모두 올랐지만 6개월로 넓히면
1개월 수익률은 웰킵스하이텍 23.24%가 가장 낮고 한양디지텍 107.73%가 가장 높습니다. 같은 테마로 함께 올랐다는 점은 맞습니다.
6개월로 넓히면 그림이 달라집니다. 디엔에프는 -26.75%, 씨엠티엑스는 -25.62%, 비씨엔씨는 -9.41%로 아직 6개월 전 주가에 못 미칩니다. 상반기 실적이 좋아진 회사라도 최근 한 달 상승이 앞선 하락을 메우는 과정일 수 있습니다.
같은 소부장이라도 기판 회사들은 사정이 또 다릅니다. 반도체 기판 관련주 8곳 비교에서 따로 정리했습니다.
씨엠티엑스는 매출 96.18%가 실리콘 부품 (388210)
식각과 증착 공정 장비 안에서 플라즈마에 깎여 나가는 부품을 만듭니다. 실리콘, 사파이어, 세라믹 부품을 모두 다루지만 매출 구성표에서는 Silicon parts가 96.18%로 사실상 한 품목입니다.
부품이 닳으면 교체해야 하므로 장비를 새로 들이지 않아도 공장이 돌아가는 동안 수요가 생깁니다. 미세화로 플라즈마가 세지면서 교체 주기가 짧아지고 있다는 점이 이 회사 설명의 중심입니다. 상반기 매출은 19.0%, 영업이익은 10.5% 늘었고 당기순이익은 흑자로 돌아섰습니다.
주요 매출 구성
| 사업 부문 | 매출 비중 |
|---|---|
| Silicon parts | 96.18% |
| Ceramic Parts | 0.35% |
| Sapphire Parts | 0.30% |
| 기타 | 3.17% |
시가총액 9,191억원으로 8곳 중 가장 큽니다. 매출이 늘어난 폭보다 영업이익이 늘어난 폭이 작았던 만큼 하반기에 이익률이 따라 올라오는지가 확인할 숫자입니다.
반도체와 연료전지가 절반씩인 미코 (059090)
반도체 장비용 세라믹 부품을 만들고 세정·코팅까지 하는 회사지만 매출 구성표를 보면 연료전지가 48.66%로 반도체 49.58%와 거의 같습니다. 두 부문을 합치면 98.24%입니다.
상반기 매출은 44.8% 늘었는데 영업이익은 41.4%, 당기순이익은 57.2% 줄었습니다. 기업실적 코멘트는 반도체 매출 증가에도 연료전지 초기 투자와 AI·IT 서비스 적자가 이익을 깎았다고 봅니다. 자회사 미코파워는 평택 신공장에서 SOFC 생산 체계를 갖추는 중입니다.
주요 매출 구성
| 사업 부문 | 매출 비중 |
|---|---|
| 반도체 | 49.58% |
| 연료전지 | 48.66% |
| AI, IT 서비스 | 1.76% |
| 바이오 | 비중 미표시 |
반도체 부품 회사로만 보고 주가를 판단하면 실적이 예상과 다르게 나올 수 있습니다. 반도체 부문 성장이 연료전지 쪽 투자 부담을 언제 넘어서는지가 관건입니다. 미코파워의 SOFC 공장이 매출을 내기 시작하면 연료전지 부문 손익이 어느 쪽으로 움직이는지가 드러납니다.
부품보다 메모리모듈 회사에 가까운 한양디지텍 (078350)
D램 칩을 기판에 실장해 서버용·PC용 메모리모듈을 만들고 SSD도 생산합니다. 반도체 재료·부품 테마에 들어 있지만 장비 안 소모품이나 공정 재료와는 사업 성격이 다릅니다. 베트남에 양산 체제를 두고 있습니다.
상반기 매출은 47.7%, 영업이익은 377.9% 늘었습니다. 같은 기간 서버·스토리지 시장이 회복됐고 DDR5 서버용 모듈 수요가 늘었으며 SSD 매출도 나아졌습니다.
주요 매출 구성
| 사업 부문 | 매출 비중 |
|---|---|
| 메모리모듈 | 64.14% |
| SSD | 34.32% |
| 건물임대 | 0.91% |
| IP통신 | 0.63% |
1개월 수익률 107.73%, 1년 수익률 109.41%로 8곳 중 주가 상승 폭이 가장 큽니다. 모듈 사업은 메모리 칩 가격과 서버 투자 흐름에 바로 묶이므로 D램 가격이 꺾이는 신호가 나오면 실적도 먼저 흔들릴 수 있습니다.
박막 재료로 흑자 전환한 디엔에프 (092070)
8곳 중 부품이 아니라 공정 재료를 파는 곳입니다. 웨이퍼 위에 막을 입힐 때 쓰는 프리커서로 DPT·QPT, High-k, SiO/SiN, ACL 재료를 만들고 삼성전자와 SK하이닉스에 납품합니다.
별도 기준 상반기 매출은 19.4% 늘었고 영업이익과 당기순이익이 모두 흑자로 돌아섰습니다. 메모리 제조사가 선단 공정으로 넘어갈수록 새로 쓰이는 재료가 늘어나는 구조입니다.
주요 매출 구성
| 사업 부문 | 매출 비중 |
|---|---|
| 반도체 전극 배선재료, 하드마스크재료 | 93.09% |
| 기타 | 6.91% |
고객이 국내 메모리 제조사이므로 이들의 선단 공정 전환 속도가 곧 이 회사의 신규 재료 매출 속도입니다. 흑자가 하반기에도 이어지는지와 새 재료가 실제 매출로 잡히는지를 함께 봐야 합니다.
쿼츠 부품에서 신소재로 넓히는 비씨엔씨 (146320)
씨엠티엑스와 같은 소모성 부품 회사지만 주력은 합성쿼츠 QD9+ 부품입니다. 신소재 CD9와 실리콘 잉곳을 국산화했고 북미 고객사 양산 공급을 시작했습니다.
상반기 매출은 20.8%, 영업이익은 71.2% 늘었고 당기순이익은 흑자로 돌아섰습니다. 매출보다 이익이 훨씬 빠르게 늘어난 데에는 원재료를 직접 만들어 쓰는 내재화 효과가 거론됩니다.
주요 매출 구성
| 사업 부문 | 매출 비중 |
|---|---|
| 내수 | 70.65% |
| 수출 | 29.35% |
매출 구성표는 품목이 아니라 내수 70.65%, 수출 29.35%로만 나와 있어 신소재 비중은 알 수 없습니다. 북미 공급이 늘면 수출 비중이 함께 올라가는지가 다음 반기보고서에서 볼 숫자입니다.
매출이 185.7% 늘어난 프로브카드 회사 피엠티 (147760)
웨이퍼 위 칩이 제대로 작동하는지 검사할 때 쓰는 프로브카드를 만듭니다. 제품마다 주문 제작하고 쓰다 보면 교체하는 소모성 부품입니다. 매출의 98.11%가 이 한 품목입니다.
별도 기준 상반기 매출은 185.7% 늘었고 영업이익과 당기순이익 모두 흑자로 돌아섰습니다. 8곳 중 매출 증가율이 가장 높습니다.
주요 매출 구성
| 사업 부문 | 매출 비중 |
|---|---|
| 반도체 검사용 프로브카드 | 98.11% |
| 기타 | 1.89% |
회사는 대만과 중국에서 새 매출처를 찾고 있습니다. 다만 1년 사이 주가가 2,032원에서 9,920원까지 움직였고 10월 8일 주가는 4,235원으로 변동 폭이 큽니다. 52주베타도 1.79로 8곳 중 가장 높습니다.
에프엔에스테크는 매출이 37.1% 줄어도 이익은 늘었다 (083500)
CMP PAD와 TOC 산화장치, UV 램프 같은 부품소재와 디스플레이 장비를 함께 만듭니다. 2024년 7월에 HBM용 CMP PAD를 개발해 납품했고 2025년 8월에는 대만 램프 회사 지분 62.96%를 사들였습니다.
상반기 매출은 37.1% 줄었는데 영업이익은 27.0%, 당기순이익은 12.3% 늘었습니다. CMP PAD와 TOC 산화장치 수요가 늘었고 비용을 줄여 수익성을 지켰습니다. 매출이 어느 부문에서 줄었는지는 공개된 요약 자료에 나오지 않습니다.
주요 매출 구성
| 사업 부문 | 매출 비중 |
|---|---|
| 부품소재 제품 | 55.51% |
| 장비제조 | 27.73% |
| 부품소재 기타 | 16.77% |
| 기타 | -0.01% |
장비 매출은 수주 시점에 따라 크게 출렁이므로 매출 감소가 장비 쪽에서 나왔는지 반기보고서 부문별 실적으로 확인하는 편이 정확합니다. 수소 고압용기 와인딩 장비처럼 반도체 밖으로 넓히는 사업도 있습니다.
매출 76.51%가 자동차 사업부인 웰킵스하이텍 (043590)
사업 소개에는 DDI 설계와 패키징이 앞에 나오지만 매출 구성표에서는 자동차 사업부가 76.51%이고 반도체 사업부는 23.49%입니다. 전자 사업부는 비중이 표시되지 않았습니다. 2024년 제원테크를 자회사로 편입했습니다.
상반기 매출은 24.5% 줄었고 영업손실은 91.4%, 당기순손실은 276.5% 늘었습니다. 8곳 중 유일하게 영업 단계에서 적자가 커졌습니다. 자동차, 반도체, 전자 사업부 모두 수요가 부진했습니다.
주요 매출 구성
| 사업 부문 | 매출 비중 |
|---|---|
| 자동차 사업부 | 76.51% |
| 반도체 사업부 | 23.49% |
| 전자 사업부 | 비중 미표시 |
반도체 업황보다 전기차 수요가 실적을 더 크게 좌우하는 구조입니다. 시가총액 245억원, 유동주식비율 29.91%로 거래가 적은 편이라 테마 등락에 주가가 과하게 움직일 수 있습니다. 전기차용 BMA와 무선충전 모듈이 매출로 이어지는지가 회복 여부를 가릅니다.
이 테마에서 다음으로 볼 변화
반도체 재료·부품 관련주 8곳은 한 달 동안 함께 올랐지만 상반기 실적은 사업에 따라 갈렸습니다. 식각·증착 소모품을 만드는 씨엠티엑스와 비씨엔씨, 박막 재료의 디엔에프, 프로브카드의 피엠티는 매출과 이익이 모두 좋아졌습니다. 한양디지텍은 메모리모듈 회사에 가깝고 미코는 연료전지가 절반이며 웰킵스하이텍은 자동차 매출이 대부분입니다.
3분기 실적에서는 피엠티와 디엔에프의 흑자가 이어지는지, 미코의 영업이익 감소가 멈추는지, 에프엔에스테크의 매출이 다시 늘어나는지가 먼저 볼 숫자입니다.
자료 출처
- 소부장 끌고 바이오 밀고… 코스닥 석달 만에 900선 (머니투데이)
- 씨엠티엑스 기업개요 (WiseReport)
- 미코 기업개요 (WiseReport)
- 비씨엔씨 기업개요 (WiseReport)
- 디엔에프 기업개요 (WiseReport)
- 한양디지텍 기업개요 (WiseReport)
- 피엠티 기업개요 (WiseReport)
- 웰킵스하이텍 기업개요 (WiseReport)
- 에프엔에스테크 기업개요 (WiseReport)
태그: #반도체 재료/부품 관련주 #에프엔에스테크 #웰킵스하이텍 #피엠티 #디엔에프 #한양디지텍 #씨엠티엑스 #미코
투자 참고용 자료입니다. 투자 판단 전 최신 공시와 원문을 확인하세요. 특정 종목의 매수·매도나 수익을 보장하지 않습니다.